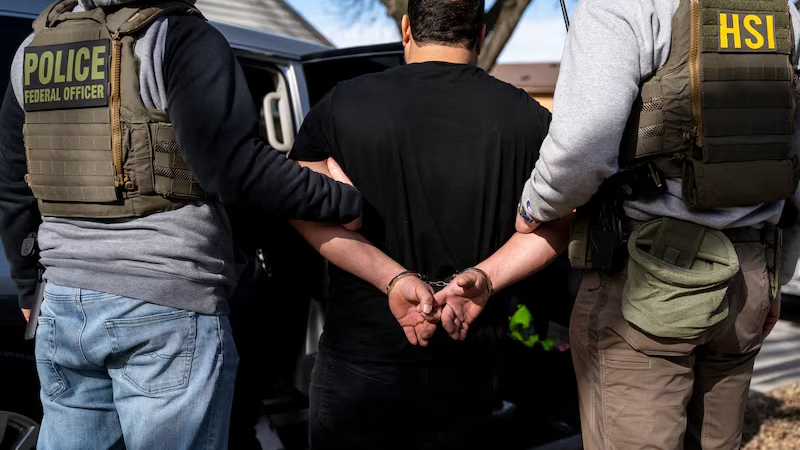
Hay una señal silenciosa que está recorriendo comunidades inmigrantes en todo Estados Unidos: cuentas bancarias que se cierran, efectivo que se guarda en casa o se envía al país de origen, y una desconfianza creciente hacia instituciones que, hasta hace poco, se consideraban un espacio seguro. Según defensores de derechos humanos y analistas financieros, este fenómeno se está intensificando en medio de la ofensiva migratoria más drástica de las últimas décadas, que desde enero de 2025 ha derivado en más de un millón de deportaciones, detenciones o pérdidas del derecho a trabajar.
Una ruptura que se nota en los números
El distanciamiento entre los inmigrantes indocumentados y el sistema financiero no es solo una percepción. Un informe reciente de dv01, firma filial del Grupo Fitch, encontró que la proporción de préstamos al consumo otorgados a un grupo de prestatarios que incluye a muchas personas sin estatus migratorio regular cayó más del 70% desde 2024.
La caída es particularmente fuerte en dos categorías: préstamos para automóviles y tarjetas de crédito. Se estima que juntas sumarán apenas 7.200 millones de dólares en 2026, muy por debajo de los cerca de 37.000 millones registrados en 2024.
Vadim Verkhoglyad, jefe de investigación de dv01 y autor del estudio, señala algo importante: esta categoría de prestatarios sin historial crediticio no equivale exactamente a la de personas indocumentadas, ya que también incluye a jóvenes o adultos mayores sin registro financiero. Aun así, considera que es el grupo que mejor refleja lo que está ocurriendo, y sugiere que las entidades crediticias podrían estar reduciendo deliberadamente su exposición a estos clientes.
Cómo el Gobierno empezó a presionar al sistema bancario
Durante años, el sector bancario se mantuvo relativamente al margen de la política migratoria. La ciudadanía nunca fue un requisito para abrir una cuenta, y los bancos, en general, no preguntaban por el estatus migratorio de sus clientes.
Eso empezó a cambiar en mayo de 2026, cuando el presidente Trump firmó un decreto ejecutivo que ordenó a los reguladores financieros orientar a los bancos para vigilar más de cerca a sus clientes. Un mes después, la Red de Control de Delitos Financieros (FinCEN) recomendó a las entidades verificar si sus clientes recibían salarios de forma irregular. Por su parte, la Oficina para la Protección Financiera del Consumidor sugirió que las entidades crediticias tomaran en cuenta el estatus migratorio al evaluar la capacidad de pago de un prestatario, bajo el argumento de que algunos podrían perder sus ingresos de forma abrupta por una deportación.
La respuesta cautelosa de los bancos
Las asociaciones del sector bancario intentaron caminar por una línea delicada. Tanto la Asociación de Banqueros Estadounidenses como la Asociación de Banqueros Comunitarios Independientes respaldaron el objetivo de proteger la integridad financiera del sistema, pero expresaron reservas frente a cualquier exigencia que implicara verificar la ciudadanía de sus clientes.
Rebeca Romero Rainey, presidenta de esta última organización, fue clara al señalar que su gremio insistió en evitar requisitos que impongan cargas excesivas a los bancos comunitarios y que terminen alejando del sistema financiero regulado a ciudadanos estadounidenses.
«Lo guardan debajo del colchón»
Más allá de la cautela de los bancos, buena parte de este movimiento responde a una decisión de los propios inmigrantes. Jennifer Oltarsh, abogada de inmigración en Nueva York, lo describe de forma directa: sus clientes tienen miedo, así que sacan su dinero de las cuentas y lo guardan en casa.
Muchos de esos clientes tenían estatus legal hasta hace poco, antes de que el Gobierno comenzara a revocar protecciones migratorias para personas de países como Haití y Venezuela. El temor principal es que los bancos compartan información con el Departamento de Seguridad Nacional, lo que podría facilitar que agentes de ICE los localicen. A eso se suman las nuevas multas —que van de 5.000 dólares hasta más de un millón— dirigidas a personas en situación migratoria irregular.
Defensores, divididos sobre qué recomendar
Ni siquiera las organizaciones de defensa tienen una postura unificada. Murad Awawdeh, presidente de la New York Immigrant Coalition, recomienda a quienes buscan asesoría que no cierren sus cuentas bancarias.
Oltarsh, en cambio, no tiene una respuesta tan definida. Le preocupa que las nuevas directrices de FinCEN lleven a los bancos a multiplicar los reportes de actividades sospechosas como forma de protegerse a sí mismos, lo que podría derivar en el intercambio de información con autoridades o en la pérdida de acceso a servicios bancarios. Ella misma lo resume con honestidad: no está segura de cómo va a evolucionar la situación.
Una historia que pone rostro a los números
Detrás de las estadísticas hay historias como la de Yobania, una inmigrante nicaragüense que vive en Carolina del Norte junto a su esposo y sus cinco hijos. Antes de que se endurecieran las políticas migratorias, ella se dedicaba al cuidado de uno de sus hijos, que tiene necesidades especiales, y recibía cerca de 900 dólares mensuales de ayuda federal, mientras su esposo ganaba unos 700 dólares cada quince días en una fábrica.
Ese equilibrio, frágil pero funcional, se rompió este año. El Gobierno le informó que su hijo debía naturalizarse para seguir recibiendo las prestaciones por discapacidad, y suspendió los pagos. Poco después, una redada de ICE en el lugar de trabajo de su esposo lo llevó a tener miedo de regresar a su empleo.
Hoy, aunque Yobania sigue generando algo de ingreso limpiando casas, la economía familiar está prácticamente estancada. Ya agotaron el límite de la única tarjeta de crédito que tenían, otorgada hace años por Wells Fargo, y no tienen posibilidad de acceder a un nuevo préstamo.
Ben D’Avanzo, estratega sénior de defensa federal del Centro Nacional de Leyes de Inmigración, lo resume así: estas regulaciones funcionan, ante todo, como una herramienta para generar miedo, y los bancos se han convertido en una pieza más de ese clima de temor que atraviesan las familias inmigrantes.
Un problema que no empieza aquí
La distancia entre los inmigrantes y el sistema financiero estadounidense no es un fenómeno nuevo, pero sí se está profundizando. Erica Serna, directora adjunta de empoderamiento financiero de UnidosUS —la mayor organización de defensa de derechos civiles de la comunidad hispana en el país— señala que han notado una reducción generalizada en la cantidad de personas que buscan servicios financieros, educativos y de desarrollo laboral.
Para Serna, el problema de fondo es la falta de garantías de debido proceso en las medidas gubernamentales, algo que describe como profundamente inquietante para las familias que viven bajo esta incertidumbre.
Discover more from Mundo24
Subscribe to get the latest posts sent to your email.


