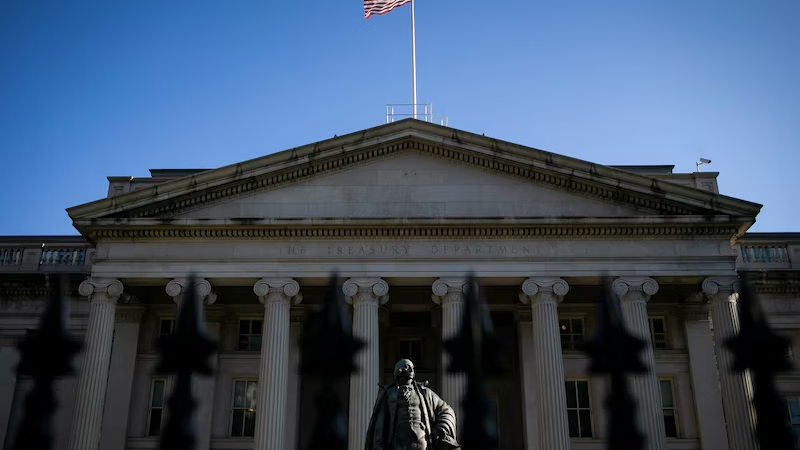
El Tesoro de Estados Unidos anunció que comprará hasta US$6.000 millones en deuda pública de largo plazo este jueves, en la primera operación de esta magnitud dentro del programa ampliado que impulsa el secretario Scott Bessent para contener el reciente aumento de los costos de endeudamiento. La cifra triplica el tope máximo de US$2.000 millones que se había comunicado inicialmente a los inversores a principios de agosto. El anuncio llega en un momento delicado para el mercado: los bonos con vencimientos de entre 20 y 30 años prolongaron su caída este miércoles, con el rendimiento del bono a 30 años tocando un máximo intradía de 5,38%, muy cerca del pico de casi 5,40% registrado a comienzos de mes, el nivel más alto desde 2007.
Cómo escaló el programa de recompra del Tesoro
El plan original, presentado a principios de agosto, contemplaba un monto máximo de apenas US$2.000 millones y buscaba estabilizar el mercado de bonos a largo plazo con una recepción más bien mixta entre los inversores. El 19 de agosto, sin embargo, el Tesoro sorprendió al mercado al anunciar que al menos duplicaría el tamaño de las operaciones, descartando de facto el plan inicial. La primera operación bajo este esquema ampliado se ejecutó el 9 de septiembre con un tope de US$6.000 millones, aunque finalmente solo se adquirieron unos US$5.200 millones en bonos con vencimiento a 10 y 20 años, ya que buena parte de las ofertas recibidas —que sumaron US$10.500 millones— no resultaron lo suficientemente competitivas. Ahora, la operación programada para este jueves repite ese mismo tope máximo de US$6.000 millones, consolidando el nuevo tamaño del programa.
Por qué suben los rendimientos de la deuda a largo plazo
El contexto detrás de esta intervención combina varios factores que están presionando al alza los rendimientos de los bonos del Tesoro. La guerra con Irán, activa desde finales de febrero, ha elevado los costos energéticos a nivel global, con el petróleo por encima de los US$100 por barril, alimentando expectativas de inflación que los inversores exigen compensar con mayores rendimientos. A esto se suma la reciente decisión del presidente de la Reserva Federal, Kevin Warsh, de subir las tasas de interés la semana pasada —el primer incremento desde 2023—, llevando la tasa de fondos federales al rango de 3,75%-4,00%, lo que reduce el atractivo relativo de los bonos a largo plazo frente a instrumentos de corto plazo.
El déficit fiscal estadounidense, que supera los US$2 billones anuales sobre una deuda total de más de US$35 billones, también contribuye a la presión, al igual que la emisión récord de nueva deuda para financiar ese déficit y la disminución de la demanda extranjera, particularmente de China y Japón, que han reducido sus compras de bonos del Tesoro en los últimos meses. El resultado es un rendimiento del bono a 30 años que no se veía desde 2007, marcando lo que varios analistas describen como el posible fin de casi dos décadas de tasas históricamente bajas.
La defensa de Scott Bessent ante las críticas
En una entrevista con CNBC el lunes, el secretario del Tesoro defendió la intervención argumentando que los mercados se estaban «alejando» de los precios de equilibrio, sugiriendo que el aumento de los rendimientos superaba lo justificado por los fundamentos económicos reales. Bessent destacó además que, entre el anuncio del 19 de agosto y el 21 de septiembre, el rendimiento del bono a 30 años solo había subido aproximadamente un punto básico, es decir, apenas 0,01%, lo que a su juicio demuestra que la intervención está funcionando para evitar un deterioro mayor. Según su planteamiento, no actuar habría sido más riesgoso, pudiendo derivar en una crisis de financiamiento para el gobierno con efectos de contagio hacia otros mercados, como el hipotecario y el corporativo.
Las críticas: «ingeniería financiera» que no resuelve el fondo del problema
No todos comparten el optimismo de Bessent. El Instituto de Finanzas Internacionales (IIF), una de las mayores asociaciones del sector financiero a nivel mundial, advirtió este miércoles que «los intentos de ‘ingeniería financiera’ no solucionan la dinámica subyacente de la deuda», y remarcó que intervenciones como la compra de valores en el mercado secundario pueden ofrecer alivio temporal, pero no atacan los factores estructurales que impulsan el aumento de la deuda estadounidense. Los críticos apuntan, además, a que este tipo de recompras no resuelve el déficit fiscal de fondo, generan expectativas de rescate permanente entre los inversores y podrían sentar un precedente que politice cada vez más el mercado de bonos, erosionando la credibilidad del Tesoro como emisor neutral.
Cómo funciona una recompra de bonos del Tesoro
Una operación de este tipo consiste en que el Tesoro recompra en el mercado secundario bonos que ya había emitido previamente, sin que esto implique una nueva emisión de deuda. El mecanismo permite gestionar de forma más eficiente el perfil de vencimientos, reducir costos financieros cuando los rendimientos a largo plazo están temporalmente elevados, y estabilizar mercados que muestran señales de disfunción. En la práctica, el Tesoro anuncia el monto máximo disponible, los inversores presentan sus ofertas de venta, y la entidad selecciona las más competitivas hasta alcanzar el objetivo fijado, como ocurrirá este jueves con el nuevo tope de US$6.000 millones.
Por qué el mercado de bonos del Tesoro importa tanto
El mercado de deuda pública estadounidense es el más grande del mundo y funciona como referencia obligada para prácticamente todas las demás tasas de interés de la economía, desde las hipotecas a 30 años hasta los préstamos estudiantiles y las tarjetas de crédito. Gobiernos extranjeros, bancos centrales, fondos de pensiones, aseguradoras y la propia Reserva Federal figuran entre sus principales compradores, lo que explica por qué cualquier movimiento significativo en los rendimientos repercute de inmediato en el costo del crédito para hogares, empresas y el propio gobierno federal.
Qué implica este escenario para gobierno, empresas y consumidores
Para el gobierno estadounidense, rendimientos más altos se traducen directamente en mayores costos de endeudamiento, presionando el presupuesto federal y alimentando dudas sobre la sostenibilidad fiscal a largo plazo. Las empresas, por su parte, enfrentan costos más elevados para financiar sus proyectos, lo que puede traducirse en menor inversión y presión sobre sus márgenes. Para los consumidores, el impacto se siente principalmente en hipotecas más caras —dado que las tasas hipotecarias a 30 años siguen de cerca al rendimiento del bono a 10 años— y en el encarecimiento de préstamos personales, de auto y estudiantiles, lo que reduce el poder adquisitivo disponible para otros gastos. Los inversores en renta fija, en cambio, encuentran en estos rendimientos de más del 5% una oportunidad atractiva de ingresos, aunque a costa de una mayor presión sobre las valuaciones bursátiles.
Lo que vigilarán los mercados en las próximas semanas
De cara a los próximos meses, los analistas prestarán especial atención a las subastas regulares de deuda del Tesoro, que funcionarán como termómetro de la salud del mercado, así como a los próximos datos de inflación y a las señales que emita la Reserva Federal en su siguiente reunión de política monetaria. La evolución del conflicto con Irán seguirá siendo, además, un factor geopolítico determinante: una escalada podría presionar aún más al alza los precios del petróleo y, con ellos, los rendimientos de la deuda, mientras que una eventual desescalada podría ofrecer cierto alivio a un mercado que atraviesa su momento más tenso en casi veinte años.
Un cambio de paradigma con implicaciones profundas
El regreso de los rendimientos del bono a 30 años a niveles no vistos desde 2007 marca, según buena parte de los analistas consultados, el posible cierre de una era de tasas de interés históricamente bajas que se extendió por más de una década. La pregunta que queda abierta es si las sucesivas intervenciones del Tesoro lograrán estabilizar el mercado sin generar mayores distorsiones, o si Estados Unidos deberá enfrentar una transición más dolorosa hacia este nuevo escenario de tasas elevadas, con consecuencias que alcanzarán tanto a las finanzas públicas como a la vida cotidiana de millones de consumidores y empresas.
Discover more from Mundo24
Subscribe to get the latest posts sent to your email.


